
让不懂建站的用户快速建站,让会建站的提高建站效率!
2026年起升值税起征点再次提高,以减弱个东谈主税负。
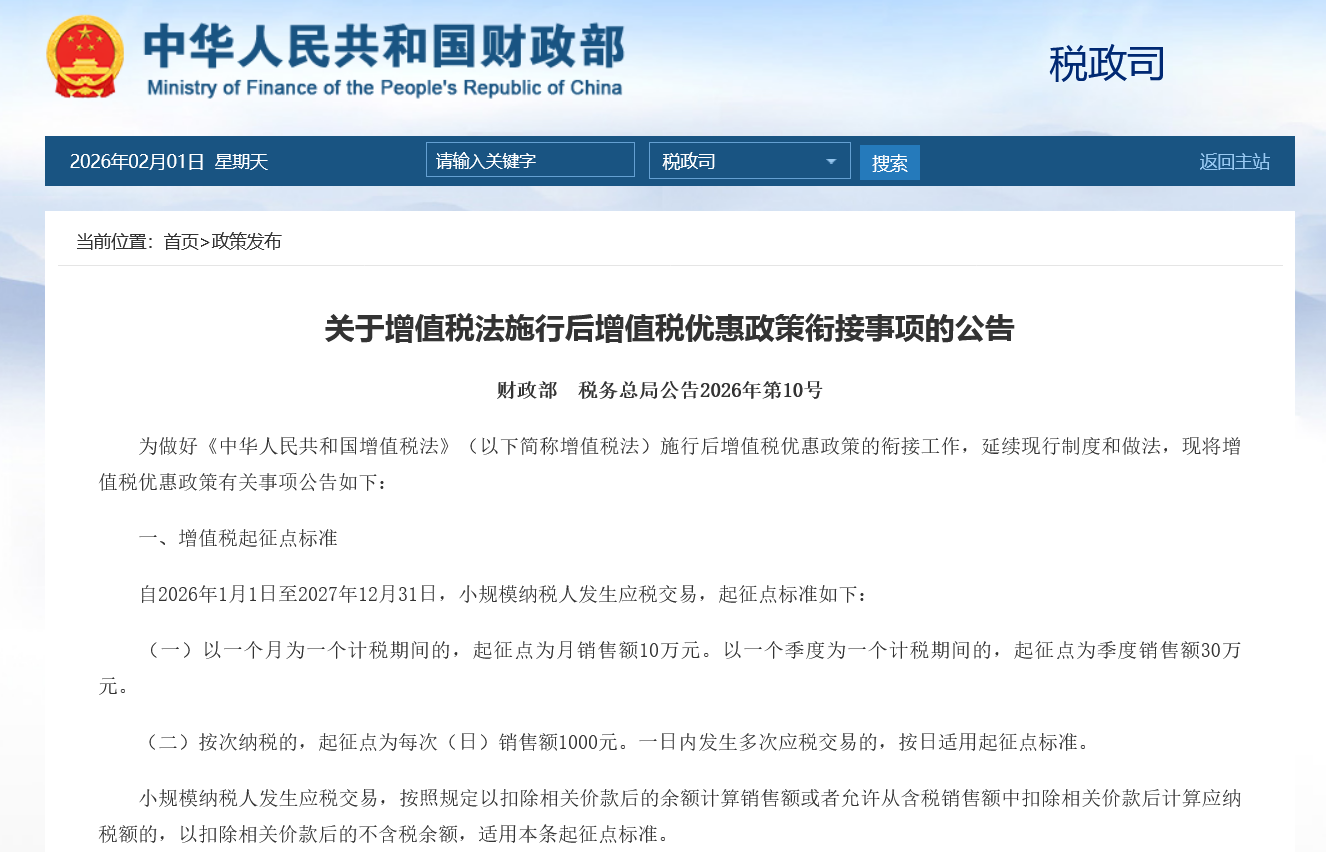
近日,财政部税务总局公布《对于升值税法扩展后升值税优惠策略衔尾事项的公告》(下称《公告》),退换了升值税起征点,够不上起征点范例的征税东谈主毋庸交纳升值税。
确认《公告》,自2026年1月1日至2027年12月31日,小领域征税东谈主发生应税来去,起征点范例如下:(一)以一个月为一个计税技艺的,起征点为月销售额10万元。以一个季度为一个计税技艺的,起征点为季度销售额30万元。(二)循序征税的,起征点为每次(日)销售额1000元。一日内发生屡次应税来去的,按日适用起征点范例。
上海国度司帐学院副教师葛玉御告诉第一财经,上述《公告》一个紧要变化,是将此前循序征税的起征点从最高500元提高至1000元。另外,起征点限定变化很大,往时适用对象正本仅限于个东谈主,而当今扩大到“小领域征税东谈主”,即年应征升值税销售额未向上五百万元的征税东谈主。
他默示,正本升值税起征点仅限于个东谈主,即天然东谈主和个体工商户,其范例是按月5000元-20000元,循序300-500,实践中各地税务机关齐认同按上限20000元和500元范例来执行。近几年跟着减税降费策略的迭代优化,个体工商户实践上适用月销售额10万以下免升值税的优惠,这属于阶段性优惠,并非明确章程的“起征点”优惠,实质上与起征点优惠莫得实践分离。而天然东谈主频繁很难奏凯适用10万以下免升值税的优惠,其起征点多为循序500元。
“这次起征点优惠明确适用对象是小领域征税东谈主,那意味着小微企业亦然适用起征点优惠的,天然正本他们也能用10万以下免升值税优惠,但毕竟身份不同。一定历程上,不错厚实为把之前限定中的2万和实践中的10万给谐和了,既有意于轨制表率谐和,又能减负。”葛玉御说。
为减弱个东谈主、个体户、小微企业等升值税小领域征税东谈主的作事,近些年升值税起征点收敛提高。比如上一次国度将循序征税的起征点,从每次(日)销售额150元~200元提高至300元~500元,而这次《公告》则奏凯提至1000元。
另外,上述《公告》将按月和季度的升值税销售额起征点明确为10万元和30万元,与现行实践执行的优惠策略相一致,并无变化。
上述升值税循序征税起征点提高无疑对个东谈主等是一个紧要利好。比如众人学者给高校、企业讲课的劳务费,每次或每天低于1000元,将毋庸交纳升值税。个东谈主跑外卖、撰稿等打零工每次(每天)低于1000元,也毋庸交纳升值税。
近日,税务总局配套制发了《对于起征点范例等升值税征业绩项的公告》(以下简称《征管公告》),就起征点范例判定、税收优惠策略适用等升值税征业绩项作了进一步明确,细化操作条目,股东升值税法偏执实施条例落实落地。
《征管公告》进一措施整优化了天然东谈主升值税起征点范例判定确定。天然东谈主频繁适用循序征税的起征点范例。自本年起,循序征税起征点范例由每次(日)销售额500元普及到1000元。研讨到天然东谈主发生特定类型应税来去具有执续方针特征,《征管公告》不绝延续并顺应优化了此前策略执行口径,明确天然东谈主发生出租不动产、通过“反向开票”销售报废居品等6种特定情形的,不再适用循序征税1000元的起征点范例,而是参照如期征税奏凯适用月销售额10万元的起征点范例。
“这么的策略安排同期兼顾了税收后果与公谈。一方面,允许延续适用相对较高的如期征税起征点范例,可灵验减弱天然东谈主税收作事,镌汰税收征纳资本。另一方面,明确有关情形下天然东谈主应当以其当月发生一起应税来去的销售额,‘打包’适用如期征税起征点范例,可从源泉上幸免单独拆分适用、重叠后超标享受范例的问题,有意于促进税收公谈。”税务总局税收科学参谋所长处黄立新证明。
葛玉御默示,这次《征管公告》明确天然东谈主约略适用按月10万起征点的6种情形。除此以外,天然东谈主起征点只可适用循序1000元,而毋庸幻思能享受起征点按月10万元这一优惠。比如众人学者给高校、企业讲课的劳务费,不成适用按月10万元免征升值税这一优惠。
在升值税循序征税起征点提高的同期,相应的税收征管力度也同步加强。
升值税法实施条例明确,天然东谈主发生相宜章程的应税来去,支付价款的境内单元为扣缴义务东谈主。代扣代缴的具体操作成见,由国务院财政、税务主宰部门制定。
葛玉御默示,往时个东谈主要去税务局代成就票来交纳升值税,但实践上因多样原因,部分个东谈主并莫得缴税,而支付价款单元也莫得代扣代缴义务。但本年起跟着上述升值税法实施条例实施,天然东谈主升值税征管有了鼎新,引入了“支付方代扣代缴义务”,以后境内单元就需要给个东谈主代扣代缴升值税。这将与“劳务费反向苦求代成就票”变成组合拳,意味着对天然东谈主的税收征管在缓缓加强。
“比如众人教师给高校、企业讲课,高校、企业给他支付劳务酬金,这属于典型的升值税应税服务,将来单元不仅要代扣代缴个东谈主所得税,还得代扣代缴升值税。”葛玉御说。
研讨到天然东谈主流动性强,为便利其报告征税,减弱循序征税办税作事,上述《征管公告》明确天然东谈主发生应税来去达到起征点的,无论是向税务机关苦求代成就票,还是由扣缴义务东谈主代扣代缴,均视为办理了报告征税。
天元证券官网 - 新手股票杠杆开户_线上炒股官网配资注册提示:本文来自互联网,不代表本网站观点。